English
 Español
 Русский
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu

État actuel de l’industrie du contreplaqué et des placages de bois (2026)
État actuel de l’industrie du contreplaqué et des placages de bois (2026)
En tant que segments essentiels de l’industrie des panneaux à base de bois, le placage de bois et le contreplaqué constituent des matériaux de soutien fondamentaux pour des secteurs tels que la fabrication de mobilier domestique, l’ingénierie de la construction, l’aménagement intérieur préfabriqué et les intérieurs des transports. Grâce à leur texture uniforme, leur stabilité structurelle, leur excellent rapport coût-performance et leur grande adaptabilité, ces produits continuent d’occuper une part majeure du marché des panneaux à base de bois. D’ici 2026, sous l’effet de facteurs tels que l’approfondissement des politiques de « double carbone », le renforcement des normes environnementales, l’évolution de la demande en aval et les ajustements des chaînes d’approvisionnement mondiales, l’industrie a résolument dépassé la phase d’expansion extensive des capacités. Elle est entrée dans une nouvelle ère de développement de haute qualité caractérisée par l’amélioration de la qualité, l’innovation technologique, la transformation verte et l’élargissement des scénarios d’application, entraînant des mutations fondamentales du paysage industriel et de la dynamique concurrentielle.
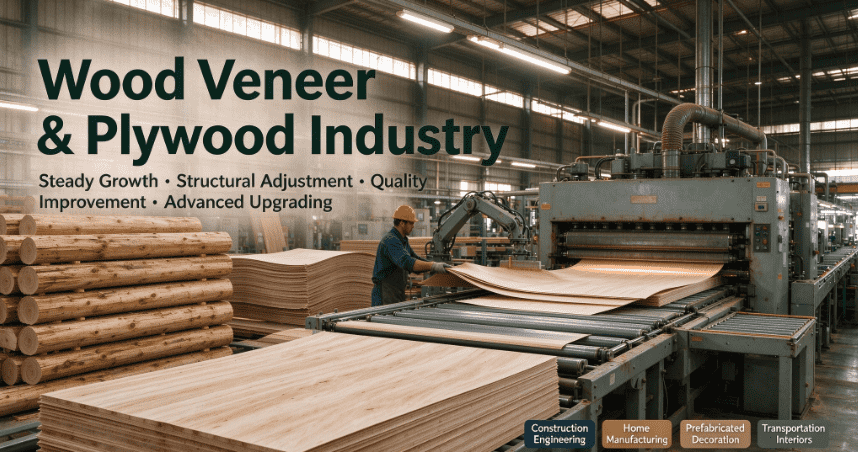
I. État de l’industrie : expansion régulière de l’échelle et concentration croissante du marché
Ces dernières années, le marché mondial du contreplaqué a maintenu une croissance régulière. La taille du marché mondial a atteint 5,227 milliards de dollars américains en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 5,00 % pour la période 2026-2035, pouvant dépasser 8,5 milliards de dollars américains d’ici 2035. Portée par une demande robuste dans les infrastructures et la fabrication de mobilier domestique, la région Asie-Pacifique représente 57,32 % de la part du marché mondial, s’imposant comme un pôle clé tant pour la consommation que pour la production. Le marché intérieur croît également de manière régulière ; la taille du marché chinois des placages de bois devrait atteindre 52,15 milliards de yuans en 2026 — soit une augmentation de 7,2 % en glissement annuel — les moteurs de croissance se déplaçant entièrement de l’expansion traditionnelle des capacités vers une pénétration profonde des scénarios d’application en aval.
Concernant le paysage industriel, les tendances à l’échelle et à la concentration deviennent de plus en plus évidentes. En 2025, les dix premières entreprises du secteur national du placage de contreplaqué détenaient une part de marché cumulée de 16,8 %, en hausse de 0,9 point de pourcentage par rapport à 2024. Les entreprises leaders continuent de réduire l’espace de survie des petits et moyens ateliers en tirant parti d’avantages dans l’approvisionnement en matières premières, les équipements de production avancés, les capacités de production conformes et écologiques, ainsi que les canaux de marque. Le paysage passé de l’industrie, fragmenté et désordonné — caractérisé par de nombreux acteurs petits et inefficaces — se désagrège progressivement ; les capacités de production obsolètes sont rapidement éliminées, tandis que les ressources de l’industrie gravitent de plus en plus vers les entreprises conformes, à grande échelle et intelligentes.
En termes d’offre et de demande, le marché du coffrage de construction traditionnel et des panneaux de base utilisés dans le mobilier résidentiel approche de la saturation, la concurrence étant principalement tirée par des guerres de prix. À l’inverse, il existe une pénurie d’offre pour les produits haut de gamme en placage et en contreplaqué, en particulier ceux qui sont sans formaldéhyde, écologiques, résistants à l’humidité, ignifuges et structurellement robustes. L’écart dans l’offre de panneaux haut de gamme continue de se creuser dans des secteurs émergents tels que les intérieurs de véhicules à énergie nouvelle, la construction préfabriquée, les aménagements commerciaux haut de gamme et les applications de maison intelligente. Par conséquent, l’industrie présente un déséquilibre structurel : une surcapacité sur le segment bas de gamme accompagnée d’une pénurie de produits haut de gamme.
II. Principaux points de douleur de l’industrie : de multiples goulets d’étranglement freinant un développement de haute qualité
Malgré la croissance globale régulière du secteur, plusieurs goulets d’étranglement du développement — couvrant les matières premières, la protection de l’environnement, la technologie et le marché — persistent et freinent le rythme de la modernisation industrielle.
1. Approvisionnement tendu en matières premières et coûts volatils
Les matières premières essentielles pour les placages de bois et le contreplaqué sont diverses variétés de grumes ; toutefois, les ressources nationales en bois de haute qualité sont rares, ce qui entraîne une forte dépendance aux importations. Les fluctuations des politiques commerciales mondiales sur le bois, les ajustements des tarifs transfrontaliers et l’évolution des structures d’approvisionnement en provenance d’Asie du Sud-Est et de Russie provoquent une volatilité permanente des prix d’achat des grumes. En 2026, les prix des panneaux ont affiché une tendance fluctuante — une légère baisse au premier semestre de l’année et un redressement régulier au second — avec une amplitude globale de fluctuation des prix de 3 % à 6 %. Parallèlement, à mesure que les ressources en grumes de feuillus de haute qualité se raréfient, les coûts d’approvisionnement continuent d’augmenter ; les petites et moyennes entreprises (PME), privées du pouvoir de négociation que confère l’échelle, voient leurs marges bénéficiaires se réduire continuellement.
2. Durcissement des normes environnementales et montée en flèche de la pression de conformité
Avec la mise en œuvre intégrale des normes nationales obligatoires pour le contreplaqué sans formaldéhyde de qualité E0 (et supérieure), et le durcissement des politiques environnementales — notamment les objectifs de « double carbone », le contrôle des rejets de polluants et les obligations de production propre —, le seuil de conformité environnementale du secteur s’est considérablement élevé. Les PME traditionnelles sont souvent confrontées à des équipements obsolètes, à des procédés de collage dépassés, à un traitement des gaz d’échappement et des eaux usées non conforme aux normes, et à des émissions de formaldéhyde excessives, ce qui les rend difficiles à satisfaire aux nouvelles normes environnementales et de qualité. La fermeture continue de nombreuses petites unités de production non conformes — combinée à l’explosion des coûts des équipements de protection de l’environnement et des mises à niveau vers une production plus propre — a encore accru les barrières à l’entrée dans le secteur.
3. Des normes techniques inégales et une faible valeur ajoutée des produits
La plupart des petites et moyennes entreprises (PME) nationales dépendent encore des procédés traditionnels de déroulage, de pressage à chaud et de séchage. Ces opérations souffrent d’un faible niveau d’automatisation et d’intelligence, ce qui entraîne des problèmes de qualité tels qu’une épaisseur de placage inégale, des défauts de surface et une mauvaise stabilité dimensionnelle. La majorité des entreprises se concentrent sur des panneaux de base, de qualité courante ; les produits sont fortement homogénéisés, sans différenciation, fonctionnalité ni positionnement haut de gamme. Avec des capacités de transformation approfondie insuffisantes et de faibles primes de marque, ces entreprises restent enfermées dans un cercle vicieux de concurrence par les prix bas. En revanche, les entreprises internationales leaders ont atteint une production intégrée intégrant un contrôle précis de la température, un tri intelligent et un collage sans formaldéhyde, offrant une stabilité et une fonctionnalité des produits bien supérieures à la production nationale standard.
4. Évolution de la demande en aval et capacité d’adaptation insuffisante
Les produits traditionnels en contreplaqué et en placage servent principalement les marchés du mobilier résidentiel et du coffrage de construction standard—des secteurs qui approchent de la saturation. Parallèlement, des applications émergentes—telles que la construction préfabriquée, les intérieurs de véhicules à énergie nouvelle, l’ameublement haut de gamme sur mesure, les projets d’ingénierie extérieure et les espaces de bien-être et de santé—connaissent une expansion rapide. Ces secteurs exigent des performances supérieures en matière de sécurité environnementale, de résistance à l’humidité et au feu, de résistance à l’usure et à la déformation, ainsi que de texture esthétique. De nombreuses entreprises traditionnelles n’ont pas su suivre ces demandes en évolution ; l’évolution lente de leurs produits les rend incapables de répondre aux exigences des marchés émergents et haut de gamme, leur faisant manquer des opportunités de croissance.
III. Tendances de développement des industries clés pour 2026
À mesure que la modernisation industrielle s’approfondit, le secteur s’éloigne des modèles de croissance extensifs et peu efficaces. Au cours des cinq prochaines années, le paysage de l’industrie sera remodelé par cinq tendances fondamentales : le développement vert, le positionnement haut de gamme, la fabrication intelligente, les solutions adaptées aux applications et la construction de marques.
1. Une production verte et sans formaldéhyde devient la norme du secteur
Portés à la fois par l’évolution de la demande des consommateurs vers des produits écologiques et par des normes réglementaires obligatoires, les attributs « sans formaldéhyde », « à faible COV » et « bas carbone » sont devenus des avantages concurrentiels clés. Les contreplaqués sans formaldéhyde de qualité E0 et ENF ainsi que les placages en bois massif naturels et écologiques deviennent des produits courants du marché, tandis que les adhésifs traditionnels à base de formaldéhyde et les procédés de production fortement polluants sont progressivement éliminés. L’industrie accélère l’adoption de nouveaux matériaux de collage — tels que les adhésifs d’origine végétale et les colles sans formaldéhyde à base de MDI — tout en promouvant simultanément les économies d’énergie, la réduction des déchets et le recyclage des eaux usées et des gaz d’échappement afin de bâtir un système de production vert couvrant toute la chaîne. Une capacité de production bas carbone et écologique devient un avantage central pour les entreprises en matière de conformité réglementaire et de compétitivité sur le marché.
2. La production intelligente remplaçant les procédés de fabrication traditionnels et rudimentaires
La transformation intelligente du secteur gagne rapidement du terrain. Les équipements de découpe rotative intelligente, de séchage automatique, de pressage à chaud de précision, de détection des défauts par IA, de tri intelligent et d’entreposage numérique se généralisent, remplaçant les méthodes de production grossières et gourmandes en main-d’œuvre. La production intelligente améliore non seulement de manière significative la précision dimensionnelle, la planéité de surface et la stabilité du produit — réduisant ainsi les taux de défauts —, mais elle augmente aussi efficacement la productivité tout en abaissant les coûts de main-d’œuvre et d’énergie. À l’avenir, les capacités de production numérique et intelligente constitueront une barrière à l’entrée essentielle, permettant aux entreprises de se différencier des producteurs de bas et moyen de gamme et de percer sur les marchés haut de gamme.
3. Montée en gamme des produits vers la fonctionnalisation, la personnalisation et le positionnement haut de gamme
Le secteur s’éloigne résolument d’un paysage dominé par des produits génériques et standardisés ; créer des produits différenciés et fonctionnels adaptés à des scénarios d’application spécifiques est devenu la tendance dominante. La demande du marché explose pour le contreplaqué fonctionnel — résistant à l’humidité, ignifuge, anti-insectes, résistant à la déformation, à l’usure et aux hautes températures — ainsi que pour les placages décoratifs ultra-fins, les placages sur mesure aux textures uniques et les panneaux décoratifs haut de gamme pré-finis. Parallèlement, les panneaux spécialisés conçus pour les intérieurs de véhicules à énergie nouvelle, les panneaux muraux de bâtiments préfabriqués, l’aménagement intérieur haut de gamme sur mesure et les projets d’aménagement paysager extérieur évoluent rapidement. Avec une valeur ajoutée des produits considérablement accrue, les segments de niche haut de gamme deviennent la principale source de croissance du secteur.
4. Concentration croissante du secteur et montée en puissance des entreprises leaders
La convergence de multiples barrières — environnementales, technologiques, financières et liées à la marque — accélère la consolidation du secteur et élimine les petites capacités de production obsolètes. Les entreprises leaders gagnent des parts de marché en tirant parti des économies d’échelle, de chaînes d’approvisionnement stables en matières premières, de technologies de production avancées ainsi que de solides réseaux de marque et de distribution ; par conséquent, la concentration du secteur devrait augmenter d’année en année. En outre, la concurrence passe d’une focalisation uniquement sur les produits à une compétition globale impliquant les chaînes d’approvisionnement, la technologie, la marque, les services et les capacités de personnalisation, les entreprises de grande envergure, de marque et intégrées étant appelées à piloter le développement futur du secteur. 5. Expansion continue des scénarios d’application et ouverture du potentiel de croissance
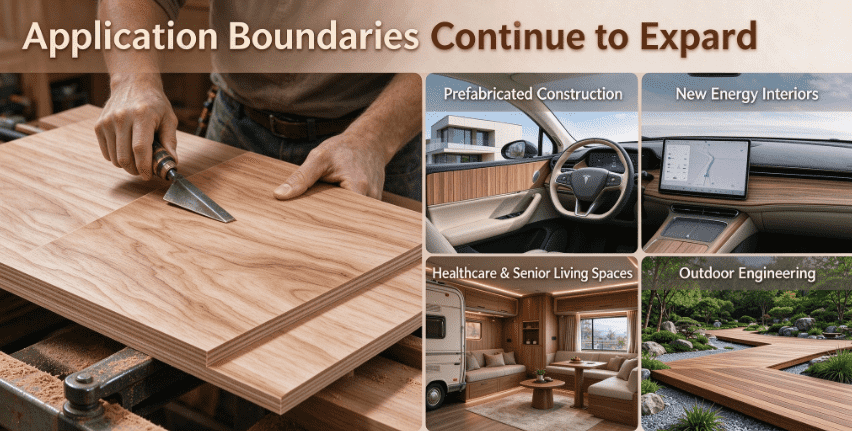
Au-delà des secteurs traditionnels tels que l’ameublement, la construction et la rénovation intérieure, le champ d’application des placages de bois et des contreplaqués ne cesse de s’élargir. De nouveaux scénarios d’application — notamment les habillages intérieurs en bois pour les véhicules à énergie nouvelle (VEN), les panneaux intérieurs pour les véhicules de loisirs (VDL), les coffrages préfinis pour la construction préfabriquée, les panneaux pour les systèmes de maison intelligente, les panneaux écologiques pour les établissements de bien-être et de soins aux personnes âgées, ainsi que le bois traité par préservation pour l’aménagement paysager extérieur — connaissent une croissance rapide et deviennent de nouveaux moteurs de la croissance du secteur. La montée en gamme des structures de la demande pousse l’industrie à passer résolument d’un modèle « tiré par les capacités de production » à un modèle « tiré par les applications », ce qui constitue le moteur essentiel de l’expansion continue du secteur.
IV. Recommandations pour la modernisation et le développement des entreprises industrielles
Face à la transformation du secteur et aux opportunités du marché, les entreprises doivent dépasser proactivement la « course vers le bas » de la concurrence par les prix bas et se concentrer sur quatre dimensions essentielles — la qualité, la technologie, les scénarios d’application et l’image de marque — pour réaliser leur transformation et leur montée en gamme. Premièrement, les entreprises devraient cibler le secteur « vert » en modernisant de manière globale les procédés de collage sans formaldéhyde et les équipements de production écologiques, tout en établissant stratégiquement des capacités de production pour des panneaux écologiques haut de gamme de qualité ENF. Deuxièmement, elles devraient faire progresser la transformation intelligente en introduisant des équipements de production numériques afin d’améliorer la précision des produits et les taux de rendement, réduisant ainsi les coûts et augmentant l’efficacité. Troisièmement, les entreprises devraient développer des scénarios d’application de niche en concevant des produits de panneaux fonctionnels et personnalisés adaptés aux marchés émergents tels que l’ameublement haut de gamme, les véhicules à énergie nouvelle et la construction préfabriquée. Quatrièmement, elles devraient renforcer la construction de leur marque et moderniser leurs canaux de vente afin d’échapper à la concurrence banalisée par les prix bas et d’établir des avantages produits différenciés ainsi qu’une réputation de marque. Cinquièmement, elles devraient optimiser la configuration de leur chaîne d’approvisionnement en établissant des canaux stables d’approvisionnement en matières premières pour se prémunir contre le risque de fluctuation des prix des grumes.
V. Perspectives d’avenir de l’industrie
Dans l’ensemble, au cours de l’année 2026 et des années suivantes, l’industrie du contreplaqué et des placages de bois de mon pays devrait maintenir une trajectoire de développement caractérisée par une croissance régulière, un ajustement structurel, une amélioration de la qualité et une montée en gamme industrielle. L’ère de la croissance extensive et à faible efficacité est révolue ; le développement de l’industrie est désormais défini par une transition vers des pratiques écologiques, la fabrication intelligente, le positionnement haut de gamme et des applications adaptées à des scénarios spécifiques. Portée par l’émergence continue de nouvelles demandes en aval, l’innovation technologique permanente et l’optimisation continue du paysage industriel, l’industrie devrait dépasser la concurrence acharnée sur le segment bas de gamme. Elle progresse vers un secteur moderne des panneaux à base de bois caractérisé par une forte valeur ajoutée, un contenu technologique élevé et une forte influence de marque. Appelée à devenir un pôle mondial central pour la R&D, la production et l’exportation de panneaux de bois haut de gamme, l’industrie connaît des améliorations continues de la qualité de son développement et de sa compétitivité globale.