 English
 Español
 Русский
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu



Comprendre les mutations structurelles du marché : guider les producteurs de placages vers une transformation résiliente
Comprendre les mutations structurelles du marché : guider les producteurs de placages vers une transformation résiliente
Le placage constitue un substrat essentiel pour le contreplaqué, le bois d’ingénierie, le placage sur bois massif et le bois reconstitué. Il fait le lien entre l’approvisionnement amont en bois brut et un large éventail de secteurs en aval, notamment la construction, l’ameublement, la décoration intérieure, l’emballage logistique et les produits de panneaux destinés à l’exportation. Pendant longtemps, l’industrie a reposé sur une expansion à fort volume — principalement par le biais de placages destinés au coffrage de construction et au mobilier standard — caractérisée par de faibles barrières à l’entrée, une homogénéisation des produits et des guerres des prix persistantes. Au cours des deux dernières années, toutefois, des mutations profondes sont intervenues dans la demande en aval, l’approvisionnement en ressources, la réglementation environnementale et le paysage du commerce international. Le marché est passé d’une « croissance globale » à une « divergence structurelle », rendant de plus en plus non rentables les modèles de production fondés uniquement sur la capacité et sur des prix bas. Pour les producteurs de placage, appréhender ces changements, identifier un positionnement de marché précis et moderniser les procédés de fabrication sont désormais indispensables pour survivre et réussir une percée.
I. Quatre changements clés sur les marchés en aval de l’application des placages
1. Ralentissement de la croissance de la demande traditionnelle de base : le passage à une concurrence à somme nulle dans le segment bas de gamme
Le contreplaqué pour coffrage de construction a autrefois constitué le plus grand marché d’application du placage, offrant une forte demande et des commandes stables ; toutefois, la logique sous-jacente de la demande évolue. L’essor de la construction préfabriquée, parallèlement à l’adoption croissante des coffrages en acier et en plastique, a entraîné un ralentissement durable de la demande globale de placages pour coffrages à base de bois. En outre, les normes d’approvisionnement sont devenues de plus en plus rigoureuses : les clients privilégient désormais une teneur en humidité constante, une résistance aux fissures, une épaisseur uniforme et une plus grande réutilisabilité (cycles de rotation) plutôt que le prix seul. Par conséquent, les placages d’eucalyptus bas de gamme — souvent produits par des installations plus petites et moins sophistiquées et caractérisés par de faibles épaisseurs, des niveaux d’humidité irréguliers et une forte sensibilité aux moisissures — perdent leur pouvoir de négociation, ce qui entraîne fréquemment des accumulations de stocks et des flux de commandes instables.
Le mobilier et l’ameublement intérieur sur mesure demeurent le deuxième secteur d’application en importance, mais la structure de la demande y a également divergé de manière significative. Les fabricants de meubles standards à base de panneaux et de produits finis bas de gamme compriment agressivement les budgets alloués aux placages de surface. En revanche, les segments du mobilier haut de gamme sur mesure, des portes en bois massif, de l’aménagement intérieur intégré et du mobilier « luxe accessible » privilégient des placages stables et de haute qualité — tels que ceux fabriqués à partir de bouleau, d’hévéa, d’*Albasia* ou d’eucalyptus de qualité supérieure. Ces segments exigent le strict respect des normes en matière de constance des couleurs, de qualité des réparations au verso, de planéité de surface et de précision du séchage ; ils sont également disposés à payer un supplément pour des produits constants et de haute qualité. En termes simples : pour le mobilier bas de gamme, la concurrence porte sur le prix des placages, tandis que pour les placages décoratifs haut de gamme, elle porte sur la qualité et la constance.
2. Émergence rapide de nouveaux segments de marché et demande croissante de placages à haute valeur ajoutée
Le placage décoratif « reconstitué » (ou « d’ingénierie ») a été le segment connaissant la croissance la plus rapide ces dernières années. Obtenus à partir de placages de bois standard — ensuite teintés, restructurés et gaufrés pour reproduire les textures d’essences de bois rares ou précieuses —, ces placages d’ingénierie sont largement utilisés dans l’aménagement intérieur sur mesure de logements entiers, les portes en bois, les lambris muraux et les moulures décoratives. Ce segment de marché impose aux placages des exigences très différentes de celles des placages destinés au contreplaqué standard : ils doivent présenter une épaisseur uniforme, être exempts de gros nœuds, offrir une grande flexibilité et garantir une coloration homogène. Ces produits exigent des procédés de séchage précis et des normes de tri rigoureuses ; ils offrent une valeur ajoutée bien supérieure à celle des placages de contreplaqué conventionnels, ce qui en fait une cible de premier choix pour les fabricants de placages cherchant à transformer leur modèle économique.
De plus, on observe une hausse constante de la demande de placages spécialisés dans des secteurs de niche, notamment les palettes logistiques, les emballages pour produits de nouvelle énergie, les composants structurels en bois, les substrats pour instruments de musique et les finitions intérieures pour véhicules et navires. En particulier, la demande de placages utilisés dans les palettes d’exportation et les emballages destinés à l’industrie photovoltaïque (solaire) — qui doivent être résistants aux ravageurs, résistants aux moisissures et conformes aux normes internationales de quarantaine — offre des opportunités pour une production standardisée à grand volume. Ces segments dépendent moins des fluctuations cycliques des industries de l’immobilier et du meuble, ce qui procure une plus grande résilience face aux risques de marché.
3. Restructuration du paysage de l’approvisionnement en matières premières : évolution de la composition des essences et logique d’approvisionnement
Le resserrement des ressources en bois brut est une contrainte partagée par l’ensemble de la filière. Les réglementations strictes applicables aux forêts naturelles en Chine ont limité l’approvisionnement intérieur en bois feuillus de haute qualité, laissant l’eucalyptus et le peuplier comme principales matières premières pour la production nationale de placages déroulés. Parallèlement, l’offre de bois importé est fragmentée ; les prix d’essences comme le bouleau et l’hévéa sont soumis à des fluctuations fréquentes, alimentées par des facteurs géopolitiques, des changements tarifaires et l’évolution des politiques d’exploitation forestière dans les pays exportateurs, ce qui réduit la stabilité de l’approvisionnement. L’époque où l’on pouvait simplement « acquérir des grumes et lancer le déroulage » est révolue. Aujourd’hui, l’approvisionnement en matières premières ne repose plus uniquement sur le prix unitaire ; il exige désormais de prendre en compte avec soin la stabilité des essences, les certifications d’exploitation durable, les délais de transport et la diversification des sources d’approvisionnement afin de garantir un stock fiable. Parallèlement, l’approche de l’utilisation des matières premières a évolué. La filière ne se concentre plus exclusivement sur les grumes de gros diamètre ; en revanche, le bois de petit diamètre, le bois d’éclaircie, les résidus de déroulage et les placages de bambou gagnent en importance. L’accent est passé de « simplement maximiser le rendement en placage » à « obtenir un haut rendement matière », avec une valeur accrue désormais accordée aux procédés précis de déroulage, de séchage et de tri. À partir d’une seule grume, une usine bien équipée peut produire diverses qualités de placage — par exemple celles adaptées à la finition de surface, aux couches centrales ou aux couches de base — et les vendre à des niveaux de prix échelonnés, maximisant ainsi le revenu tiré de chaque grume. En revanche, les usines recourant à des méthodes de production rudimentaires sont contraintes de vendre toute leur production comme placage de cœur à faible valeur, ce qui comprime fortement leurs marges bénéficiaires.
4. Des réglementations environnementales, bas-carbone et commerciales plus strictes relèvent les seuils de conformité
Les réglementations environnementales nationales deviennent de plus en plus rigoureuses, avec un contrôle renforcé sur les poussières, les composés organiques volatils (COV), les eaux usées et les émissions des procédés de séchage. Les séchoirs de petite taille et les lignes de production rudimentaires dépourvues de systèmes de captage des poussières font désormais l’objet de mises en conformité obligatoires, voire de fermetures. À mesure que les coûts énergétiques continuent d’augmenter, des transitions—telles que le passage du charbon à la biomasse, la mise en œuvre de la récupération de chaleur fatale et l’adoption du séchage à basse température—sont devenues des mises à niveau indispensables. Les investissements dans les études d’impact environnemental, les systèmes de maîtrise des poussières et les technologies de combustion sont devenus des coûts fixes incontournables, contraignant les entreprises à éliminer progressivement les lignes de production inefficaces et rudimentaires.
Les changements dans la réglementation des marchés d’exportation ont un impact encore plus important. Les principales destinations d’exportation — notamment l’Europe, les États-Unis, l’Asie du Sud-Est et l’Afrique — imposent des exigences de plus en plus rigoureuses en matière de certification forestière, de protocoles de quarantaine, d’empreinte carbone, de normes d’émission de formaldéhyde et de mesures antidumping. De nombreux producteurs de placages, auparavant habitués à approvisionner uniquement les fabricants nationaux de contreplaqué, connaissent mal les documents, les certifications et les exigences de quarantaine nécessaires à l’exportation. Aujourd’hui, les fabricants de contreplaqué en aval et les exportateurs privilégient les fournisseurs capables de fournir des preuves de conformité, de garantir une teneur en humidité stable et de mettre en œuvre une prévention efficace contre les parasites et les moisissures. Les fournisseurs qui ne respectent pas ces normes sont exclus de la chaîne d’approvisionnement. Par conséquent, la concurrence dans le secteur est passée d’une focalisation uniquement sur le produit lui-même à une compétition plus large centrée sur les capacités de conformité et la traçabilité de la qualité.
II. Principaux points de douleur des producteurs de placages face aux mutations du marché
1. Une homogénéisation sévère des produits et une classification imprécise : de nombreuses usines expédient des lots mélangés sans classification adéquate, ce qui fait vendre des placages de haute qualité à des prix de qualité inférieure — une perte directe de profit. En outre, comme les clients ne peuvent pas compter sur une qualité constante, ils sont contraints de demander continuellement des prix plus bas. 2. Des lacunes importantes dans les processus de séchage et une teneur en humidité irrégulière : des problèmes tels que la moisissure, le gauchissement, les fissures et une variation de couleur substantielle des placages sont les plaintes les plus fréquentes des clients en aval et une raison principale de la perte de commandes haut de gamme. Les méthodes traditionnelles — comme le séchage naturel à l’air ou des techniques de séchage rudimentaires — ne peuvent pas satisfaire aux exigences strictes de stabilité des placages pour bois d’ingénierie ou pour décoration haut de gamme.
3. Faible niveau d’automatisation et forte dépendance à la main-d’œuvre : des processus comme le déroulage, le chargement des panneaux, le tri et l’emballage restent très gourmands en main-d’œuvre. Cela crée des difficultés de recrutement et entraîne une hausse des coûts de main-d’œuvre. En outre, la régularité des produits est fortement influencée par des facteurs humains, ce qui rend difficile l’obtention et l’exécution de commandes d’exportation stables à grande échelle.
4. Base de clientèle peu diversifiée et vulnérabilité aux retournements cycliques : de nombreux fabricants de placages ne servent que des producteurs de coffrages en béton ou de contreplaqué bas de gamme. Par conséquent, leurs volumes de commandes diminuent immédiatement lors des ralentissements du marché immobilier. Ces entreprises manquent d’un portefeuille de clients diversifié qui pourrait inclure des fabricants de meubles, de bois d’ingénierie ou de palettes de qualité export.
5. Faible gestion des risques de la chaîne d’approvisionnement : la dépendance à une source unique pour les grumes brutes laisse les entreprises sans alternatives lorsque les prix des matières premières s’envolent ou que les approvisionnements sont interrompus. On constate une absence notable de partenariats stratégiques à long terme avec les opérations forestières en amont ou les fournisseurs de bois d’œuvre à l’étranger.
III. Stratégies pratiques pour les fabricants de placages afin de s’adapter aux mutations du marché
1. Segmentation des produits : passer d’une orientation « produit unique » à un portefeuille multi-grades et multicatégories
Établir un système de classement clair, en catégorisant les placages en : grade décoratif (pour le bois d’ingénierie et l’ameublement haut de gamme), grade cœur (pour le contreplaqué standard) et grade de base/emballage (pour le coffrage et les palettes). Mettre en œuvre une tarification par paliers et une gestion séparée des stocks afin d’éviter que les placages de haute qualité ne soient vendus à des prix de grade inférieur.
- Pour les entreprises disposant des capacités nécessaires, développer des placages minces adaptés à la teinture (pour le bois d’ingénierie) ou des placages modifiés et flexibles.
- Maintenir une capacité de production stable de placages d’âme en eucalyptus afin de servir le marché de base du contreplaqué, en fournissant une base fiable pour les flux de trésorerie.
- Développer des placages spécialisés pour les palettes et l’emballage — en intégrant des traitements antiparasitaires et antifongiques — afin de pénétrer le secteur de l’emballage d’exportation et de se prémunir contre les fluctuations du cycle immobilier.
- Plutôt que d’abandonner brusquement les clients existants, établir une gamme de produits haut de gamme dédiée parallèlement à la production actuelle, permettant une transition progressive de la clientèle. 2. Améliorer les processus de séchage et de tri des âmes pour tirer parti de la valeur axée sur la qualité
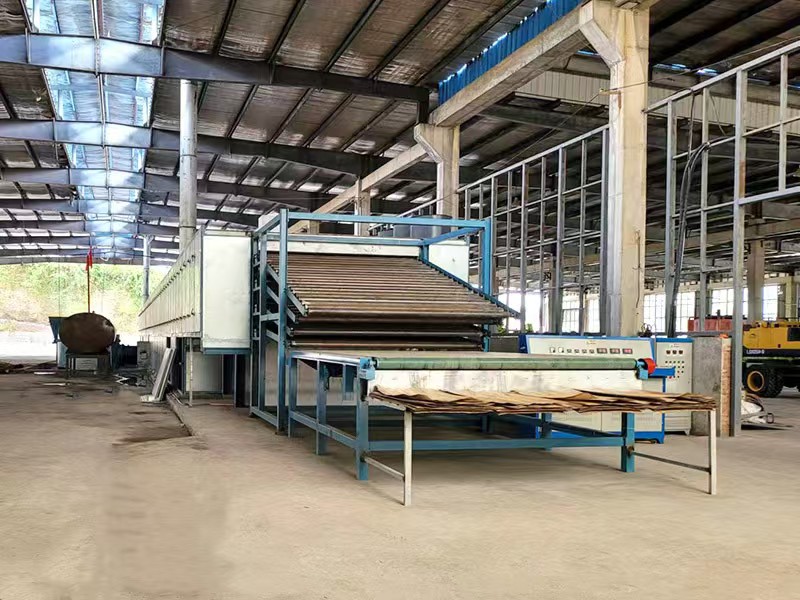
Le séchage est le point de contrôle critique de la qualité du placage. Comme le marché exige de plus en plus une teneur en humidité uniforme et des surfaces planes et lisses, les systèmes de séchage avancés — caractérisés par des procédés de séchage lent à basse température, une surveillance intelligente de l’humidité en temps réel, une alimentation sous pression négative, des structures de séchoir isolées et une récupération de la chaleur résiduelle — ne sont plus de simples améliorations facultatives ; ils constituent des conditions d’entrée essentielles pour les chaînes d’approvisionnement haut de gamme. Une teneur en humidité constante réduit directement les taux de rejet des clients en aval et constitue un argument de vente clé pour différencier votre offre de celle de vos concurrents.
Complétez cela par un tri visuel assisté par IA et un délignage automatisé. Ces systèmes peuvent détecter automatiquement les nœuds, les trous, les fissures et les variations de couleur, ce qui minimise les erreurs humaines et garantit un classement uniforme. Pour une usine de placage, les investissements dans les équipements de séchage et de tri sont, par essence, des décisions stratégiques visant à augmenter le rendement en grumes et à sécuriser des commandes à prix premium.
3. Restructurer la chaîne d’approvisionnement en matières premières pour atténuer les risques et améliorer l’utilisation des matériaux
Premièrement, diversifier les sources de matières premières : combiner des essences à croissance rapide d’origine nationale — telles que l’eucalyptus et le peuplier — avec des importations de bois provenant de sources légales d’Asie du Sud-Est, d’Afrique et d’Amérique latine. Conclure des accords d’approvisionnement à long terme afin de prévenir les perturbations causées par une dépendance excessive à une source unique.
Deuxièmement, maximiser l’utilisation de bois de petit diamètre et de qualité inférieure en optimisant le processus de déroulage pour améliorer le rendement global.
Troisièmement, établir des mécanismes de gestion des stocks et de prévision des prix. Constituer des réserves stratégiques lorsque les prix des grumes sont bas afin d’éviter d’être pris au dépourvu par la volatilité du marché.
En outre, explorer des matières premières alternatives, telles que le placage de bambou ou les substrats en bois reconstitué, afin de construire un portefeuille de produits diversifié.
4. Diversifier les canaux clients : une stratégie à double voie pour les marchés national et international
Sur le plan national : réduisez la dépendance excessive à un seul segment (comme les fabricants de coffrages) en engageant de manière proactive des producteurs de bois d’ingénierie, de surfaces de meubles sur mesure, de portes en bois, de structures en bois et d’emballages industriels/palettes. La diversification entre différents secteurs de marché aide à lisser les fluctuations des volumes de commandes.
Sur le plan international : familiarisez-vous de manière proactive avec les exigences de conformité à l’exportation. Préparez-vous à l’avance en obtenant des certifications forestières, en organisant la fumigation et la quarantaine, et en obtenant des rapports de conformité environnementale. Établissez des liens avec des fabricants de contreplaqué et des négociants en bois à l’étranger. Les marchés émergents — tels que ceux d’Afrique, d’Asie du Sud-Est, d’Asie centrale et d’Amérique latine — présentent une demande stable pour les placages de contreplaqué et des barrières commerciales relativement favorables, ce qui représente des opportunités de croissance clés.
En matière de marketing, les entreprises doivent dépasser l’état d’esprit du « simple commerce de placages ». Elles devraient plutôt proposer des solutions — fournir des produits à teneur en humidité constante et à classement normalisé, ainsi que des spécifications personnalisables — plutôt que de se contenter de fournir des matières premières.
5. Mises à niveau de conformité et pratiques écologiques et bas carbone : s’aligner dès maintenant sur les normes sectorielles à long terme
Accélérer les mises à niveau de conformité environnementale — comme l’installation de systèmes de dépoussiérage des fumées, de dispositifs de contrôle de la combustion de biomasse ou de collecteurs de poussière à film d’eau — afin de garantir un statut stable au regard de l’évaluation des impacts environnementaux (EIE). Prioriser l’adoption de procédés de production à faible teneur en formaldéhyde ou sans formaldéhyde, et développer des placages de grade ENF (ultra-faible teneur en formaldéhyde) pour s’aligner sur l’évolution vers des produits de contreplaqué écologiques et haut de gamme sur les marchés en aval.
Les exigences de faible teneur en carbone et la traçabilité deviendront des seuils obligatoires pour les futures commandes à l’export. Maintenez proactivement des registres de production détaillés et la traçabilité des matières premières, tout en suivant les données de consommation d’énergie et d’émissions, afin d’éviter la perte de futures activités en raison de préoccupations liées à l’empreinte carbone ou à la transparence de la chaîne d’approvisionnement.
6. Regroupement collaboratif : vers une division spécialisée du travail
Les petites et moyennes usines de placage n’ont pas besoin de bâtir seules une chaîne d’approvisionnement complète et de bout en bout. Elles peuvent plutôt collaborer par une division du travail — en s’associant à des installations spécialisées de déroulage, à des usines de séchage ou à des centres de tri et d’emballage. Elles peuvent aussi conclure des contrats à long terme avec des fabricants en aval de contreplaqué ou de bois d’ingénierie afin de stabiliser leur capacité de production. Au sein d’un pôle industriel, les entreprises peuvent mutualiser les essais, coordonner leurs actions avec des négociants étrangers et s’engager dans des achats collectifs de matières premières. Cette approche réduit les coûts liés à l’approvisionnement indépendant et à la certification individuelle, tout en aidant à éviter des guerres des prix destructrices et chaotiques.
L’industrie du placage n’est pas confrontée à une disparition de la demande, mais plutôt à une transformation structurelle. Les capacités de production bas de gamme, inefficaces et irrégulières continueront d’être progressivement éliminées. Les fabricants capables de fournir de manière fiable des placages de face de qualité supérieure, des supports pour bois d’ingénierie ou des placages d’emballage spécialisés — tout en maintenant un contrôle rigoureux sur les matières premières, les procédés de séchage et la traçabilité de la conformité — continueront d’obtenir des commandes à prix premium.
Pour les producteurs de placages, la transformation ne consiste pas simplement à changer d’essence d’arbre ou à moderniser l’équipement ; il s’agit d’un changement fondamental, passant de « la vente de produits semi-finis obtenus par déroulage » à « la fourniture aux clients en aval de substrats à base de bois stables, maîtrisables et personnalisables ». En discernant les tendances changeantes — les flux et reflux — au sein des secteurs d’application en aval et en concentrant les ressources sur les domaines offrant une qualité maîtrisable et une valeur ajoutée plus élevée, les entreprises peuvent préserver leurs marges bénéficiaires et soutenir leur croissance au milieu des fluctuations cycliques du secteur.


